Modus Advocacia · Direito do consumidor bancário
Ouvidoria, Banco Central, Consumidor.gov.br e ProconO banco também tem regras a cumprir. Faça as suas valerem.
Cobrança fora de hora, tarifa que você não reconhece, seguro embutido sem autorização, nome negativado por valor que não confere. O caminho é administrativo — Ouvidoria, Banco Central, Consumidor.gov.br — e o que decide o desfecho é o que se alega: encontrar no contrato o que não tem respaldo, instruir a reclamação com a fundamentação certa e conduzir até a resposta da instituição.
Cartão, cheque especial, empréstimo, consignado e financiamento.
Atendimento: Luis Roberto Modus · CPA-10 · Análise de contratos e canais oficiais
O banco é obrigado a te ouvir
A cobrança tem regra. O CDC e as resoluções do Conselho Monetário Nacional obrigam bancos a manter canais de atendimento, responder em prazo e tratar a demanda de boa-fé. O que muda o jogo não é insistir no aplicativo: é a notificação fundamentada, no canal certo, que tira o caso da fila do call center.
Base normativa
CDC (Lei 8.078/1990) e Resoluções CMN 4.860/2020 e 4.949/2021
Prazos oficiais
Resposta: SAC em até 7 dias · Ouvidoria em até 10 dias úteis · Consumidor.gov.br em 10 dias
Onde se reclama
Ouvidoria da instituição, Banco Central, Consumidor.gov.br e Procon
Responder é uma coisa. Resolver é outra.
Os canais oficiais respondem em cerca de 10 dias. Mas a solução definitiva costuma levar entre 6 meses e 1 ano, entre protocolos, prazos e insistência. Quem promete resolver em uma semana está prometendo a resposta, não a solução.
O tempo do processo administrativo
Aceitar a primeira proposta sem ler o contrato costuma sair caro. Direito se exerce com prazo, protocolo e insistência.
O que é a atuação administrativa?
É a condução da reclamação nos canais oficiais pelo escritório: leitura do contrato, identificação do que está sendo cobrado sem respaldo e reclamação instruída com a fundamentação correta, acompanhada até a manifestação da instituição. O canal é público e gratuito — o que muda o desfecho é o que se alega dentro dele. Se a instituição não se mover, a via judicial continua aberta, e é a análise do caso que diz quando ela é a indicada.
Cobrança indevida
Tarifas, seguros embutidos e valores sem previsão no contrato assinado.
Negativação sem lastro
Registro por dívida paga, prescrita ou de valor divergente do contrato.
Desconto não autorizado
Débito em folha, benefício ou conta que você não contratou nem autorizou.
Será que é o seu caso?
Se você se reconhece em uma destas situações, vale analisar o contrato:
- Cobrança fora de hora, no trabalho ou constrangedora
- Tarifa ou seguro que você não reconhece no extrato
- Nome negativado por dívida paga, prescrita ou de valor divergente
- Desconto em folha ou benefício que você não autorizou
- Acordo fechado que o banco não cumpriu
- Só recebe a mesma resposta automática do aplicativo
Na dúvida se o seu caso se encaixa? É exatamente esse o tipo de pergunta que o Luis responde numa conversa.
Da análise à solução, passo a passo
-
01
Análise do caso
Você relata o problema e envia o que tem em mãos. O contrato e os valores são lidos linha a linha, para separar o que tem respaldo do que não tem.
-
02
Escolha da via
Com a análise pronta, você recebe a indicação de qual caminho cabe no seu caso — administrativo ou judicial — com o que pesa de cada lado. A escolha é sua.
-
03
Condução
Reclamação instruída e protocolada na Ouvidoria e, quando necessário, no Banco Central e no Consumidor.gov.br, com prazo e número de registro. São rodadas ao longo de meses.
-
04
Resposta da instituição
A instituição se manifesta pelos canais oficiais, dentro do prazo e com registro. A resposta é analisada com você e, se não resolver, o protocolo já instruído serve de base para o passo seguinte.
Quem faz o quê: Luis Roberto Modus conduz o atendimento e a via administrativa. A análise do caso e a definição de qual via cabe são da advogada responsável, Amanda Regina Gonçalves Modus, OAB/PR 119.898, que também conduz a via judicial quando ela for a indicada.
Sobre o relógio, sem enfeite: o passo 02 tem prazo de lei e anda rápido. A condução leva tempo — na média, de 6 meses a 1 ano até uma solução que valha a pena assinar. Esse é o horizonte honesto.
Quem vai cuidar do seu caso
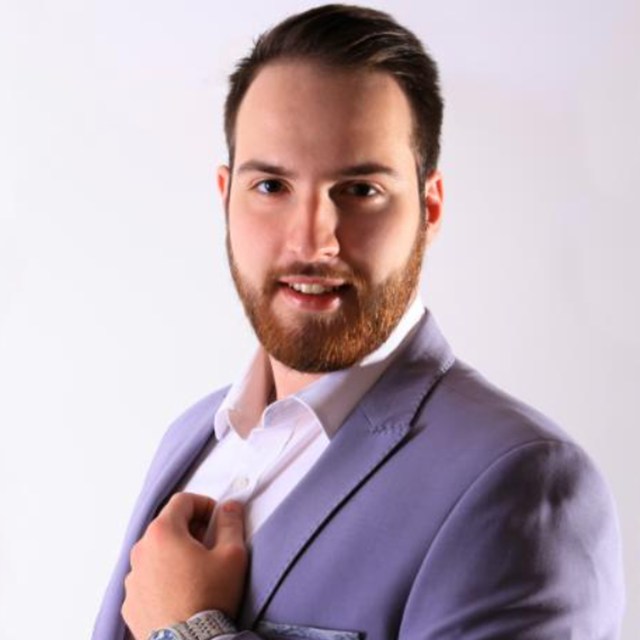
Luis Roberto Modus é assistente jurídico na Modus Advocacia e certificado CPA-10 pela Anbima. Passou pela Crefaz, financeira de crédito para quem o sistema costuma dizer não, e pela Procuradoria-Geral do Estado do Paraná. Conhece os dois lados: como o banco calcula risco e encargo, e como o trâmite administrativo funciona por dentro.
Na prática, é quem lê o contrato linha a linha, separa o que tem respaldo do que não tem, redige a notificação e acompanha o caso nos canais oficiais até o desfecho. Sem juridiquês e sem prometer o que ninguém garante.
 CPA-10 · Anbima
Perguntas frequentes
O trabalho começa pela via administrativa: Ouvidoria da instituição, Banco Central e Consumidor.gov.br. Se a instituição não resolver, a advogada responsável avalia se o caso comporta a via judicial e apresenta o que pesa de cada lado — a decisão de seguir ou não é sua. Nenhum dos dois caminhos vem com resultado, prazo ou valor prometido.
Pode, e o canal é público e gratuito. A diferença não está no acesso, está no que se alega. Reclamação genérica costuma ser encerrada com a resposta padrão de que a cobrança é regular conforme o contrato, e o caso morre ali. Além disso, aceitar um acordo sem análise pode significar dar quitação e abrir mão do que você ainda teria a receber. Um protocolo bem instruído, com o contrato lido e a fundamentação correta, também serve de base caso seja preciso ir adiante.
Cobrança sem previsão contratual ou sem autorização expressa é questionável — tarifa, seguro embutido, encargo que ninguém explicou. É justamente isso que a leitura do contrato procura. O que dá para reverter depende do que estiver documentado; quem garante resultado antes de ver os papéis está vendendo, não analisando.
Não é imediato. A revisão vem depois de a instituição reconhecer o erro ou de a situação ser regularizada — e, a partir daí, o STJ firmou o prazo de cinco dias úteis para o credor providenciar a baixa do registro. Esse prazo é acompanhado até a confirmação nos birôs.
Sim. Cartão, cheque especial, empréstimo, consignado e financiamento seguem a mesma lógica, com particularidades em cada um — no consignado, por exemplo, entram margem e descontos não autorizados em folha.
Não. A Modus Advocacia é escritório de advocacia, não instituição financeira nem empresa de recuperação de crédito. Não oferecemos, intermediamos ou vendemos crédito, e não fazemos renegociação, quitação ou "limpa nome". O trabalho é analisar o contrato, identificar cobrança sem respaldo e representar você nos canais oficiais.
São duas respostas. Os canais oficiais respondem rápido: 7 dias no SAC, 10 dias úteis na Ouvidoria, 10 dias no Consumidor.gov.br. Já a solução definitiva leva de 6 meses a 1 ano, entre protocolos e prazos — a primeira resposta quase nunca é a final.
Vamos olhar o seu contrato com calma?
Cobrança que não fecha ou nome negativado? Entender seus direitos antes de aceitar qualquer proposta muda o resultado.